Travaux déductibles ou non déductibles : la frontière paraît simple, jusqu’au jour où il faut remplir la déclaration 2044. Un bailleur au régime réel peut retirer de ses loyers le coût de nombreux chantiers. Mais un agrandissement, une surélévation ou une reconstruction restent exclus, même s’ils valorisent fortement le bien. Les travaux déductibles obéissent à une logique fiscale, pas à une logique de valeur.
L’enjeu financier est considérable. À une tranche marginale de 30 %, chaque euro déduit économise 47,2 centimes d’impôt et de prélèvements sociaux. Une salle de bains refaite à 12 000 euros peut donc alléger la note de plus de 5 600 euros. Pourquoi alors tant de propriétaires se trompent-ils encore de catégorie ?
Ce guide classe les dépenses en trois familles et détaille les cas limites. Il rappelle aussi le lien avec le régime réel d’imposition. Il s’appuie sur un exemple chiffré dans le 5e arrondissement. Lisez la suite pour sécuriser vos prochaines factures avant même de signer un devis.
Travaux déductibles : le principe posé par le Code des impôts
L’article 31 du Code général des impôts fixe la liste des charges déductibles des revenus fonciers. Pour les travaux, trois catégories sont admises : l’entretien, la réparation et l’amélioration.
Ces dépenses ne sont déductibles qu’au régime réel. Au micro-foncier, l’abattement forfaitaire de 30 % est censé couvrir toutes les charges, travaux compris. Un propriétaire qui engage un gros chantier a donc souvent intérêt à basculer au réel.
La déduction s’opère l’année du paiement effectif, et non à la date du devis. Une facture réglée en janvier 2027 sera déduite des revenus de 2027, même si le chantier a commencé en décembre.
Trois règles fiables permettent donc de qualifier les travaux déductibles. La première tient à la nature du chantier : entretien, réparation ou amélioration. La deuxième impose le régime réel. La troisième rattache la dépense à l’année de son paiement.
💡 Bon à savoir : les travaux doivent concerner un logement loué ou destiné à la location. Les dépenses réalisées pendant que le propriétaire occupe lui-même le bien ne sont jamais déductibles.
La liste des travaux déductibles et non déductibles
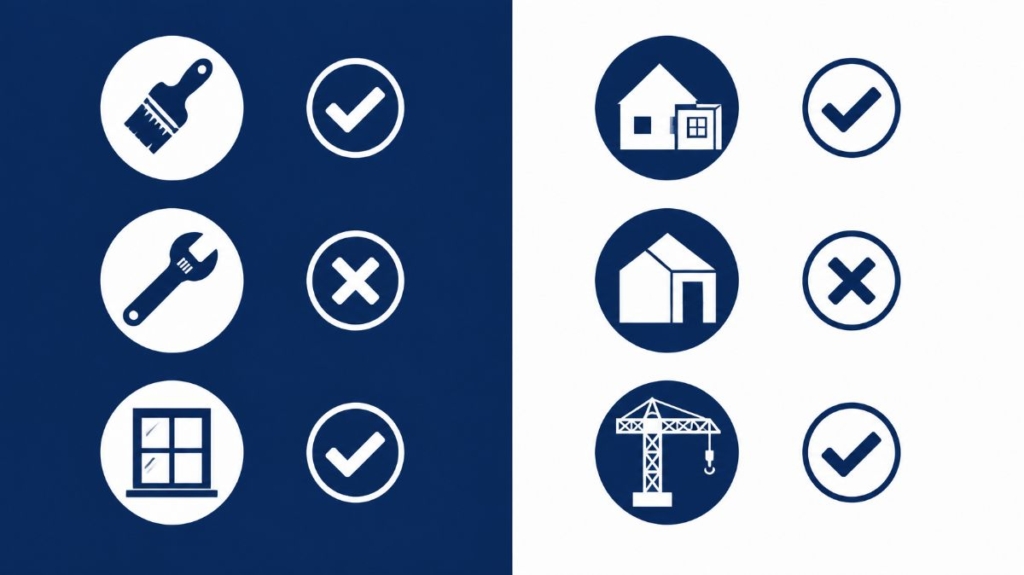
Le critère décisif ne tient pas au montant de la facture, mais à la nature de l’intervention. Un chantier modeste peut être exclu, un chantier lourd peut être entièrement déductible.
| Catégorie | Exemples | Déductible ? |
|---|---|---|
| Entretien | Peintures, ravalement simple, remplacement de moquette | Oui |
| Réparation | Toiture, chaudière en panne, canalisations, menuiseries abîmées | Oui |
| Amélioration | Isolation, double vitrage, salle de bains, cuisine équipée | Oui, pour un logement d’habitation |
| Mise aux normes | Électricité, gaz, accessibilité | Oui |
| Agrandissement | Création de surface, mezzanine, surélévation, véranda | Non |
| Construction ou reconstruction | Gros œuvre modifié, transformation d’un local en logement | Non |
| Mobilier et électroménager | Lit, réfrigérateur, canapé | Non en location nue |
| Main-d’œuvre personnelle | Travaux faits soi-même | Non, seuls les matériaux facturés |
Les travaux d’amélioration ne sont déductibles que s’ils ne modifient pas le gros œuvre. Une cuisine entièrement refaite reste déductible, tant qu’aucun mur porteur n’est déplacé.
⚠️ Attention : la frontière avec la reconstruction est appréciée globalement. Si le chantier modifie profondément le gros œuvre, l’administration peut requalifier l’ensemble, y compris les postes habituellement déductibles.
Les cas limites qui posent le plus de questions
La copropriété crée une première source de confusion. Les provisions pour travaux votées en assemblée générale sont déductibles l’année de leur versement au syndic. Une régularisation intervient ensuite l’année suivant l’approbation des comptes.
Les travaux réalisés avant la première mise en location soulèvent une deuxième question. Ils sont déductibles s’ils relèvent de l’entretien, de la réparation ou de l’amélioration. Le propriétaire doit pouvoir prouver son intention de louer, par une annonce ou un mandat.
Le changement de destination constitue le troisième piège. Transformer un local commercial ou un grenier en appartement équivaut à une construction. Les travaux correspondants sont alors exclus, même s’il s’agit d’isolation ou de plomberie.
La rénovation énergétique mérite une mention à part. Isolation des combles, remplacement des fenêtres ou pompe à chaleur entrent dans les travaux déductibles d’amélioration. Ils ouvrent en plus droit au plafond majoré de déficit foncier, sous condition de gain de classe.
Les frais annexes suivent le sort des travaux. Les honoraires d’architecte, de maître d’œuvre ou de diagnostiqueur liés à un chantier déductible sont eux-mêmes déductibles. Ceux liés à un agrandissement sont exclus.
Ces travaux non déductibles ne sont pas perdus pour autant. Ils pourront majorer le prix d’acquisition lors du calcul de la plus-value, à condition de conserver les factures.
Exemple chiffré et effet sur le déficit foncier
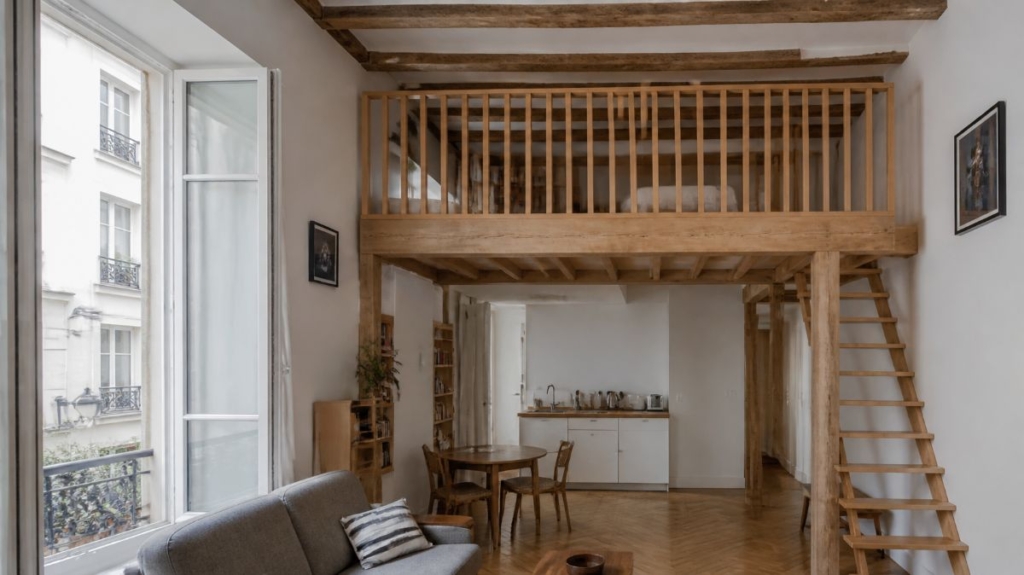
Prenons un deux-pièces loué nu rue Mouffetard, dans le 5e arrondissement. Il rapporte 18 000 euros de loyers par an. Son propriétaire déclare au régime réel, avec une tranche marginale de 30 %.
📌 Exemple : en 2026, le bailleur refait la salle de bains pour 12 000 euros. Il crée aussi une mezzanine pour 9 000 euros. Seule la salle de bains entre dans les travaux déductibles. Elle lui fait économiser 5 664 euros d’impôt et de prélèvements sociaux, la mezzanine aucun.
Une mezzanine apporte de la surface, de la lumière et un petit air de loft. Elle n’apporte malheureusement rien à la déclaration 2044.
Lorsque les travaux déductibles et les autres charges dépassent les loyers, le propriétaire constate un déficit foncier. Ce déficit s’impute sur le revenu global jusqu’à 10 700 euros par an, hors intérêts d’emprunt. Le surplus se reporte sur les revenus fonciers des dix années suivantes.
📍 Spécificité Paris : le plafond monte à 21 400 euros pour une rénovation énergétique ciblée. Les travaux doivent faire sortir le logement des classes E, F ou G pour atteindre au moins la classe D. La loi de finances pour 2026 a prolongé ce dispositif pour les dépenses payées jusqu’au 31 décembre 2027.
Pour rappel, les loyers et les charges se déclarent dans la catégorie des revenus fonciers. Les travaux déductibles y figurent ligne par ligne, avec leur date de paiement.
Questions fréquentes sur les travaux déductibles
Trois questions reviennent chez la plupart des bailleurs parisiens. Voici des réponses courtes, à jour d’octobre 2026.
Faut-il conserver les factures de travaux déductibles ?
Oui. L’administration peut contrôler les trois années suivant la déclaration. Les factures doivent être établies au nom du propriétaire par une entreprise. Elles précisent la nature des travaux et l’adresse du bien.
Les travaux déductibles s’appliquent-ils en location meublée ?
Non, pas selon les mêmes règles. En location meublée, les gros travaux s’amortissent sur plusieurs années, tandis que les petites réparations se déduisent directement. Le régime des revenus fonciers ne concerne que la location nue.
Peut-on déduire des travaux payés à crédit ?
Oui. Les travaux sont déduits l’année de leur paiement à l’entreprise, même s’ils sont financés par un emprunt. Les intérêts de ce prêt sont eux aussi déductibles des revenus fonciers, chaque année.
Conclusion : la bonne catégorie, le bon timing
Les travaux déductibles regroupent l’entretien, la réparation et l’amélioration d’un logement loué au régime réel. L’agrandissement, la construction et la reconstruction en sont exclus, quel que soit leur montant. Bien qualifier chaque facture et choisir l’année de paiement permet d’optimiser le déficit foncier sans risque.
Un suivi rigoureux des dépenses fait toute la différence au moment de déclarer. Pour déléguer ce suivi et la relation avec les artisans, découvrez la gestion locative Levine Immobilier.
Articles en rapport