Crédit immobilier : derrière ce mot se cache l’engagement financier le plus long de la vie de la plupart des ménages. Il s’agit d’un prêt accordé par une banque pour acheter, construire ou rénover un bien immobilier. En octobre 2026, son taux moyen tourne autour de 3,66 % sur 20 ans, selon les courtiers.
Comprendre son fonctionnement évite des erreurs coûteuses. Un écart de cinq ans de durée peut représenter plus de 45 000 euros d’intérêts sur un achat parisien. Faut-il emprunter le plus longtemps possible pour réduire sa mensualité ? La réponse dépend de vos revenus, de votre apport et des règles imposées aux banques.
Ce guide pose une définition claire, puis décrit les composantes du prêt, ses différentes formes et les règles de 2026. Il s’appuie sur un exemple chiffré d’achat dans le 13e arrondissement. Si votre budget est serré, notre article sur la possibilité d’acheter sans apport complète utilement cette lecture. Suivez le guide pour aborder votre banquier avec les bons repères.
Crédit immobilier : la définition
Un crédit immobilier est un contrat par lequel un établissement prête une somme destinée à financer un bien immobilier. L’emprunteur s’engage à rembourser ce capital, augmenté d’intérêts, sur une durée déterminée.
Ce contrat est encadré par le Code de la consommation lorsqu’il est souscrit par un particulier. Cette protection impose une information précise avant la signature et un délai de réflexion incompressible.
Le prêt est presque toujours affecté à une opération précise. Si l’achat ne se réalise pas, le crédit n’a plus d’objet. C’est tout le sens de la condition suspensive d’obtention de prêt prévue dans le compromis de vente.
Les composantes d’un crédit immobilier
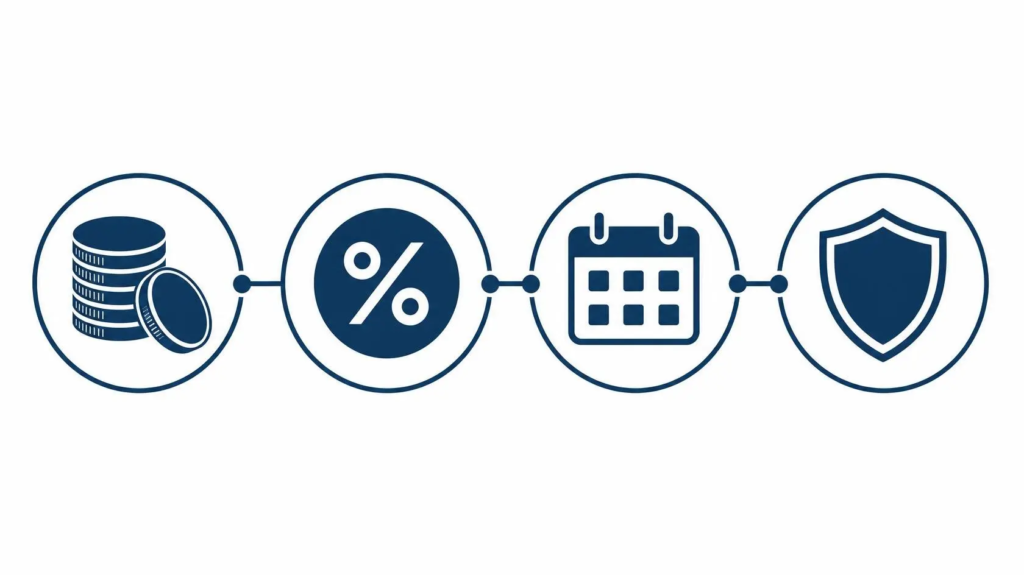
Chaque crédit immobilier repose sur quatre éléments : le capital, le taux, la durée et l’assurance. La banque y ajoute une garantie et, souvent, des frais de dossier.
Le taux nominal rémunère la banque. Le taux annuel effectif global, ou TAEG, intègre en plus l’assurance, les frais et la garantie. C’est le seul indicateur fiable pour comparer deux offres.
La durée influence directement la mensualité et le coût total. Plus elle est longue, plus la mensualité baisse, mais plus les intérêts s’accumulent. Les banques appliquent aussi un taux légèrement plus élevé sur les durées longues.
L’assurance emprunteur couvre le décès et l’incapacité de rembourser. Depuis la loi Lemoine de 2022, elle peut être changée à tout moment, sans frais. Cette faculté permet souvent d’économiser plusieurs milliers d’euros sur la durée du prêt. Le questionnaire de santé est même supprimé sous deux conditions. La part assurée doit rester sous 200 000 euros par personne, et le prêt doit finir avant 60 ans.
La garantie protège enfin la banque en cas de défaillance. Il peut s’agir d’une hypothèque, d’un privilège de prêteur ou d’une caution par un organisme spécialisé.
Les principales formes de crédit immobilier
Le prêt amortissable est la forme la plus courante. Chaque mensualité rembourse une part d’intérêts et une part de capital. Au début, les intérêts dominent, puis la part de capital augmente progressivement.
Le prêt in fine fonctionne autrement. L’emprunteur paie uniquement les intérêts, puis rembourse tout le capital à l’échéance. Ce montage vise surtout les investisseurs disposant d’une épargne à nantir.
Le prêt relais finance l’achat d’un nouveau bien avant la vente de l’ancien. Il dure en général deux ans au maximum. Le prêt à taux zéro, réservé aux primo-accédants sous conditions de ressources, complète un prêt principal sans générer d’intérêts.
💡 Bon à savoir : la plupart des achats combinent plusieurs prêts. Un prêt principal amortissable peut ainsi cohabiter avec un prêt à taux zéro ou un prêt employeur.
Les règles de 2026 et un exemple chiffré à Paris
Depuis 2022, le Haut Conseil de stabilité financière impose deux limites aux banques. Le taux d’endettement ne doit pas dépasser 35 % des revenus, assurance comprise. La durée est plafonnée à 25 ans.
Les banques peuvent déroger à ces règles pour 20 % de leur production. Au premier trimestre 2026, 17,5 % des dossiers ont bénéficié d’une dérogation. Ces exceptions profitent surtout aux résidences principales et aux primo-accédants.
Avant d’accorder un crédit immobilier, la banque examine aussi la stabilité des revenus et la gestion des comptes. Un contrat à durée indéterminée hors période d’essai reste le profil le plus recherché. Les découverts répétés, à l’inverse, pèsent lourdement sur la décision.
L’épargne restante après l’achat compte également. Un emprunteur qui conserve plusieurs mois de mensualités de côté rassure le comité de crédit. Le banquier aime les dossiers ennuyeux : c’est souvent le meilleur compliment qu’il puisse faire.
Le taux d’usure fixe par ailleurs un plafond légal au coût total du crédit. Au quatrième trimestre 2026, il atteint 5,40 % pour les prêts à taux fixe de 20 ans et plus.
Exemple : un deux-pièces de 45 m² est vendu 437 400 euros dans le secteur Bibliothèque François Mitterrand, dans le 13e. L’acheteur apporte de quoi couvrir les frais de notaire et une partie du prix. Il emprunte 360 000 euros, avec une assurance de 90 euros par mois.
| Hypothèse | Sur 20 ans à 3,66 % | Sur 25 ans à 3,75 % |
|---|---|---|
| Mensualité hors assurance | 2 117,57 € | 1 850,87 € |
| Mensualité avec assurance | 2 207,57 € | 1 940,87 € |
| Revenus nets minimum (35 %) | 6 307 € par mois | 5 545 € par mois |
| Total des intérêts | 148 218 € | 195 262 € |
Allonger la durée de cinq ans réduit la mensualité de 267 euros. Elle abaisse aussi le revenu exigé de 762 euros par mois. En contrepartie, le coût des intérêts augmente de 47 044 euros.
Le bon arbitrage sur un crédit immobilier dépend donc de la situation de chacun. Un couple qui atteint juste le seuil sur 25 ans n’a pas vraiment le choix. Un ménage confortable gagne en revanche à raccourcir la durée.
Spécificité Paris : en octobre 2026, le m² vaut environ 8 440 euros dans le 13e. Il approche 11 790 euros dans le 5e. À ces niveaux, la règle des 35 % pèse lourd. Elle explique pourquoi l’apport reste souvent décisif dans la capitale.
Questions fréquentes sur le crédit immobilier
Trois questions reviennent chez presque tous les acheteurs que nous rencontrons. Voici des réponses courtes, à jour d’octobre 2026.
Combien de temps dure l’obtention d’un crédit immobilier ?
Il faut compter quatre à six semaines entre le dépôt du dossier et l’offre de prêt. L’emprunteur doit ensuite respecter un délai de réflexion de 10 jours avant d’accepter l’offre. Celle-ci reste valable 30 jours.
Peut-on rembourser un crédit immobilier par anticipation ?
Oui, le remboursement anticipé est toujours possible. Des indemnités peuvent s’appliquer, plafonnées à six mois d’intérêts et à 3 % du capital remboursé. Certaines offres les suppriment dès la signature.
Le taux est-il fixe ou variable ?
En France, l’immense majorité des crédits immobiliers sont à taux fixe. Le taux variable existe, souvent capé, mais il reste marginal depuis plusieurs années.
Conclusion : emprunter en connaissant les règles
Un crédit immobilier combine un capital, un taux, une durée, une assurance et une garantie. En 2026, les règles du HCSF et la hausse des taux imposent de bien calibrer chaque paramètre. Un écart de durée de cinq ans peut changer le coût d’un achat parisien de plusieurs dizaines de milliers d’euros.
Une fois votre capacité d’emprunt connue, il reste à trouver le bon bien au bon prix. Vous pouvez parcourir les appartements à vendre à Paris sélectionnés par Levine Immobilier.
Articles en rapport