Le démembrement de propriété c’est quoi ? Ce mécanisme juridique sépare un bien immobilier en deux droits distincts. Il concerne chaque année des dizaines de milliers de foyers, notamment lors d’une succession ou d’une donation.
Comment un même appartement peut-il appartenir à deux personnes sans qu’aucune ne soit pleinement propriétaire ? Le principe repose sur une distinction ancienne du droit civil. D’un côté, l’usufruitier occupe le bien ou le met en location nue pour en percevoir les loyers.
De l’autre, le nu-propriétaire en détient la substance sans pouvoir en jouir tout de suite. Cette organisation permet de transmettre un patrimoine en réduisant les droits dus.
Elle suppose de respecter des règles précises, fixées par le code civil et le code général des impôts. Vous découvrirez ici la définition exacte du démembrement, les obligations de chaque partie et les situations où il s’applique. Vous verrez aussi la méthode de calcul retenue par le fisc et les modalités de sa fin. Vous saurez ainsi si cette solution correspond à votre projet patrimonial.
Démembrement de propriété : une notion fondée sur trois droits distincts
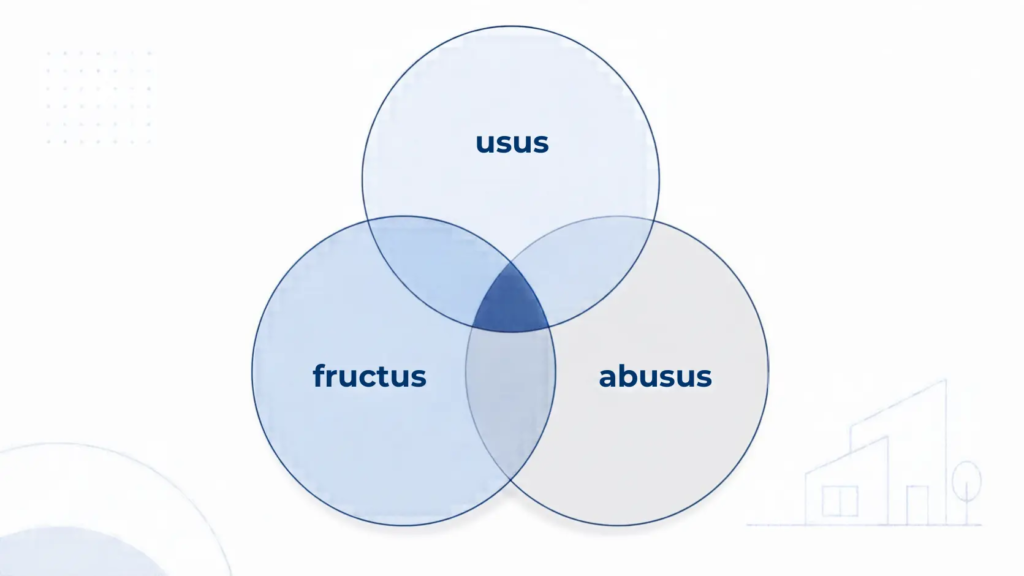
Le droit de propriété classique, dit pleine propriété, se compose en réalité de trois attributs. Les juristes les désignent par les termes usus, fructus et abusus. L’usus est le droit d’utiliser le bien. Le fructus est celui d’en percevoir les fruits, notamment les loyers. L’abusus est celui d’en disposer, c’est-à-dire de le vendre, le donner ou le détruire. Le démembrement de propriété consiste précisément à séparer ces attributs entre deux personnes distinctes.
L’usufruitier reçoit l’usus et le fructus. Il peut habiter le logement ou le louer et encaisser les loyers. Le nu-propriétaire conserve l’abusus, c’est-à-dire la coquille du bien. Il ne peut ni l’occuper ni en percevoir les revenus tant que l’usufruit n’a pas pris fin. L’indivision est différente : deux personnes y possèdent chacune une quote-part de pleine propriété. Le démembrement, lui, crée deux droits de nature différente sur le même bien.
Usufruitier et nu-propriétaire : quels droits et quelles obligations respectives ?
L’usufruitier profite du bien mais assume aussi des charges concrètes. Il doit entretenir le logement au quotidien. Il doit aussi déclarer les loyers perçus dans la catégorie des revenus fonciers. Il peut opter pour le régime réel afin de déduire ses charges. Ses obligations d’entretien courant sont fixées par l’article 605 du code civil. Sur le plan patrimonial, c’est également lui qui déclare le bien à l’impôt sur la fortune immobilière. Le nu-propriétaire en est dispensé.
Le nu-propriétaire ne perçoit rien tant que l’usufruit court. Il reste toutefois responsable des grosses réparations, au sens de l’article 606 du code civil. Cela couvre par exemple la réfection d’une toiture ou la reprise des murs porteurs. Cette répartition légale surprend souvent les familles qui démembrent un bien sans l’avoir anticipée. Elle mérite d’être clarifiée dès l’acte notarié, pour éviter tout litige au moment des travaux.
💡 Bon à savoir : un usufruit sur une somme d’argent, non sur un bien physique, se nomme quasi-usufruit. L’usufruitier peut alors dépenser librement les fonds. Il devra, ou sa succession devra, restituer une somme équivalente au nu-propriétaire à l’extinction du démembrement.
Dans quels cas les propriétaires recourent-ils au démembrement ?
Trois situations reviennent le plus souvent dans la pratique parisienne. La première est la succession. Au décès d’un des époux, le conjoint survivant recueille fréquemment l’usufruit du logement familial. Les enfants héritent alors de la nue-propriété, ce qui leur garantit un toit sans les priver de leur part réservataire.
La seconde est la donation anticipée. Elle est réalisée de son vivant, pour transmettre un bien tout en conservant l’usufruit. Le donateur garde ainsi l’usage ou les revenus jusqu’à son décès. La troisième est l’investissement organisé, souvent via une SCI. Un parent finance alors la nue-propriété au profit de ses enfants, tout en conservant l’usufruit. Le schéma inverse existe aussi, dans un achat en viager.
Le démembrement croisé, moins connu, concerne deux personnes non mariées. Elles s’échangent réciproquement l’usufruit et la nue-propriété de deux biens différents. Ce montage protège chacune au décès de l’autre, sans recourir au mariage. Les couples pacsés ou en union libre l’ignorent souvent.
Comment calculer la valeur de l’usufruit et de la nue-propriété ?
L’administration fiscale ne laisse aucune place à l’interprétation sur ce point. L’article 669 du code général des impôts impose un barème forfaitaire, fondé sur l’âge de l’usufruitier au jour de l’acte. Plus l’usufruitier est jeune, plus la valeur de son usufruit est élevée, car il est censé en profiter longtemps. À l’inverse, la nue-propriété prend de la valeur à mesure que l’usufruitier vieillit. Ce barème s’applique aux donations, aux successions et aux ventes en démembrement.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans révolus | 90 % | 10 % |
| De 21 à 30 ans révolus | 80 % | 20 % |
| De 31 à 40 ans révolus | 70 % | 30 % |
| De 41 à 50 ans révolus | 60 % | 40 % |
| De 51 à 60 ans révolus | 50 % | 50 % |
| De 61 à 70 ans révolus | 40 % | 60 % |
| De 71 à 80 ans révolus | 30 % | 70 % |
| De 81 à 90 ans révolus | 20 % | 80 % |
| Plus de 91 ans | 10 % | 90 % |
Spécificité Paris : un studio de 32 m² rue Monge, Paris 5e, vaut 420 000 euros en pleine propriété. Le parent usufruitier a 68 ans au moment de la donation à son enfant. L’usufruit est donc valorisé à 40 % et la nue-propriété à 60 %, selon le barème ci-dessus.
L’enfant reçoit une nue-propriété évaluée à 252 000 euros. Les droits de donation ne portent que sur cette base, non sur les 420 000 euros de valeur totale. La base taxable est réduite de 168 000 euros par rapport à une donation en pleine propriété.
Comment et quand le démembrement de propriété prend-il fin ?
Le démembrement n’est jamais permanent lorsqu’il porte sur un usufruit viager. Il s’éteint automatiquement au décès de l’usufruitier, sans aucun droit de succession à payer sur cette réunion. Le nu-propriétaire devient alors plein propriétaire de plein droit, gratuitement et sans formalité fiscale. C’est l’un des principaux attraits de ce montage pour préparer une transmission.
Lorsque l’usufruit a été constitué pour une durée fixe, il s’éteint à l’échéance prévue au contrat. C’est parfois le cas d’une donation temporaire à une association, ou d’un montage d’optimisation de l’impôt sur la fortune immobilière. Le démembrement peut aussi prendre fin par anticipation. L’usufruitier peut y renoncer, les parties peuvent vendre le bien conjointement, ou le nu-propriétaire peut racheter l’usufruit restant.
⚠️ Attention : un parent peut consentir la nue-propriété à son enfant puis décéder en conservant l’usufruit. Dans ce cas, l’article 751 du code général des impôts présume que le bien appartient en totalité à la succession. Il faut alors prouver que la donation a été réalisée depuis plus de trois mois, par un acte authentique. Un accompagnement notarié rigoureux évite ce risque de requalification.
✅ Avantage : seule la valeur de la nue-propriété transmise est soumise aux droits de donation ou de succession. La note fiscale baisse mécaniquement par rapport à une transmission en pleine propriété. Le donateur conserve en plus l’usage du bien, ou ses revenus, jusqu’à son décès.
Questions fréquentes sur le démembrement de propriété
Le démembrement de propriété est-il réversible ?
Oui, sous certaines conditions. L’usufruitier peut renoncer à son droit à tout moment, par acte notarié. La pleine propriété se reconstitue alors immédiatement au profit du nu-propriétaire. Une vente conjointe du bien met également fin au démembrement, avec répartition du prix selon la valeur de chaque droit.
Qu’est-ce qu’un démembrement croisé ?
C’est un montage entre deux personnes, souvent des partenaires non mariés. Elles s’échangent réciproquement l’usufruit et la nue-propriété de deux biens distincts. Chacune protège ainsi l’autre en cas de décès, sans passer par le mariage ni par une donation classique.
Peut-on louer un bien détenu en nue-propriété ?
Non. Le nu-propriétaire ne peut ni occuper ni louer le bien tant que l’usufruit est en cours. Seul l’usufruitier détient le droit d’usage et de perception des loyers, sauf accord contraire entre les parties.
Ce qu’il faut retenir du démembrement de propriété
Le démembrement de propriété reste l’un des outils les plus efficaces pour organiser une transmission tout en maîtrisant la fiscalité. Il repose sur trois piliers : des droits séparés, un barème fiscal fondé sur l’âge et une extinction automatique. Avant d’engager un tel montage sur un bien parisien, faites-en établir une estimation immobilière précise. C’est cette valeur de départ qui déterminera la répartition exacte entre les deux droits.