L’amortissement immobilier permet de déduire chaque année une fraction de la valeur de votre bien locatif de vos revenus imposables. Vous investissez à Paris et vous vous demandez comment l’amortissement immobilier peut transformer votre fiscalité locative ? L’amortissement immobilier consiste à répartir le prix d’un bien, hors terrain, sur sa durée d’usage estimée. Chaque annuité se déduit ensuite de vos revenus locatifs imposables. Ce levier reste largement sous-exploité, alors qu’il concentre l’essentiel de la puissance fiscale du statut LMNP et de la SCI à l’impôt sur les sociétés.
Sur un studio parisien à 245 000 euros, l’amortissement annuel peut dépasser 9 600 euros. De quoi neutraliser l’impôt sur des loyers de 950 euros par mois, chiffres à l’appui plus bas. Mais toutes les locations n’y ont pas droit. Une erreur de calcul se répercute sur toute la durée de détention, parfois vingt ans ou plus. Ce mécanisme concerne aussi bien le statut LMNP que la SCI à l’impôt sur les sociétés, chacun avec ses propres règles de plafonnement. Sans oublier le nouveau statut de bailleur privé, introduit en 2026 pour ouvrir l’amortissement à la location nue. Qui peut réellement amortir son bien ? Comment calculer chaque annuité sans se tromper de composant ? Quel est l’écart chiffré face à une location nue classique ? Vous trouverez dans les lignes qui suivent une méthode complète, ancrée sur des exemples réels du 5e et du 13e arrondissement de Paris.
Amortissement immobilier : tout comprendre en 3 minutes
Avant de calculer quoi que ce soit, il faut poser une définition solide. Un amortissement immobilier mal compris se traduit presque toujours par un mauvais calcul. Et un mauvais calcul se paie cher lors d’un contrôle fiscal.
Amortissement comptable et amortissement fiscal : la même mécanique, deux usages
L’amortissement immobilier, également appelé amortissement du bien locatif ou amortissement LMNP selon le statut concerné, désigne une chose précise. C’est la constatation comptable de la perte de valeur d’un bien dans le temps. En entreprise, un ordinateur à 1 000 euros ne se déduit jamais d’un coup : on le lisse sur cinq ans, à 200 euros par an. Le mécanisme appliqué à un bien immobilier locatif suit exactement la même logique, mais sur des durées beaucoup plus longues.
💡 Bon à savoir : l’amortissement immobilier ne sort jamais un centime de votre trésorerie. C’est une charge purement comptable, calculée après coup. Elle réduit votre résultat imposable sans que vous ayez rien déboursé l’année de la déduction.
Amortissement immobilier et tableau d’amortissement de prêt : ne confondez pas ces deux termes
Beaucoup de propriétaires cherchent leur tableau d’amortissement de crédit immobilier en pensant qu’il s’agit du même sujet. Ce sont deux mécanismes entièrement distincts, l’un bancaire, l’autre fiscal, et confondre les deux fausse tous vos calculs de rentabilité locative.
Le tableau d’amortissement d’un prêt immobilier détaille le remboursement du capital de votre crédit. Il montre, mois après mois, la part d’intérêts et la part de capital remboursée à votre banque. L’amortissement immobilier fiscal, lui, n’a rien à voir avec votre crédit. Il concerne la dépréciation comptable du bien lui-même, indépendamment de la façon dont vous l’avez financé. Contrairement à une idée reçue, un bien acheté cash s’amortit exactement de la même manière qu’un bien acheté à crédit.
Terrain et bâti : pourquoi seule la construction s’amortit
Un terrain ne s’use pas, ne se déprécie pas et ne s’amortit donc jamais, quelle que soit sa localisation à Paris ou ailleurs. Seule la construction perd de la valeur avec le temps, et c’est uniquement sur cette part bâtie que le calcul s’applique.
En pratique, l’administration fiscale admet une répartition forfaitaire d’environ 85 % pour le bâti et 15 % pour le terrain en zone urbaine dense comme Paris. Un acte notarié peut préciser une répartition différente. Sur un bien à 245 000 euros, cela représente 208 250 euros de base amortissable.
| Statut ou régime | Amortissement possible | Précision |
|---|---|---|
| LMNP au régime réel | Oui | Bâti, mobilier et travaux immobilisés |
| LMP au régime réel | Oui | Même mécanique que le LMNP |
| SCI à l’impôt sur les sociétés | Oui | Sans plafonnement de taux |
| Location nue, régime réel foncier | Non | Seul le déficit foncier reste ouvert |
| Micro-foncier ou micro-BIC | Non | Abattement forfaitaire déjà appliqué |
| Statut de bailleur privé (2026) | Oui, sous conditions | Loyer plafonné, nouveauté PLF 2026 |
Qui peut amortir son bien immobilier ?
L’amortissement immobilier n’est pas un droit universel. Il dépend entièrement du statut fiscal choisi, et c’est souvent là que les investisseurs découvrent, trop tard, qu’ils sont passés à côté du dispositif.
LMNP et LMP au régime réel : le terrain de jeu naturel de l’amortissement immobilier
Le statut de loueur meublé, non professionnel ou professionnel, ouvre droit à l’amortissement immobilier. Condition : opter pour le régime réel plutôt que le micro-BIC. C’est la configuration la plus répandue chez les investisseurs parisiens en meublé, et celle qui produit les économies d’impôt les plus visibles.
✅ Avantage : le régime réel autorise le cumul de l’amortissement avec la déduction des charges classiques, intérêts d’emprunt compris. Le micro-BIC ne le permet jamais.
SCI à l’IS : un amortissement libre, sans plafond de taux
La société civile immobilière soumise à l’impôt sur les sociétés échappe aux contraintes propres au LMNP. Vous amortissez librement votre bien, sans plafond de taux, ce qui en fait une option intéressante pour les patrimoines de plusieurs biens.
Location nue classique : pourquoi l’amortissement reste (encore) fermé
La location nue, qu’elle relève du micro-foncier ou du régime réel, n’ouvre historiquement aucun droit à l’amortissement. Le bailleur classique ne dispose que du déficit foncier pour alléger sa fiscalité. C’est un mécanisme différent, qui porte sur les charges et les travaux, pas sur la valeur du bien.
Le nouveau statut de bailleur privé 2026 : un amortissement inédit pour la location nue
Le PLF 2026 introduit un dispositif appelé statut de bailleur privé, qui ouvre pour la première fois l’amortissement à la location nue. Le propriétaire s’engage à louer vide pendant douze ans, à un loyer plafonné, intermédiaire, social ou très social. En contrepartie, il amortit son bien de 3,5 à 5,5 % par an, dans la limite de 8 000 euros annuels par foyer fiscal.
📌 Exemple : ce dispositif s’adresse aux propriétaires prêts à accepter un loyer inférieur au marché. En échange, ils bénéficient d’une fiscalité durablement allégée sur douze ans, à Paris comme ailleurs.
Comment calculer l’amortissement d’un bien immobilier ?
Depuis 2005, une seule méthode est reconnue par l’administration fiscale pour les biens loués en meublé : l’amortissement par composants. Impossible d’amortir un bien immobilier en une seule ligne, chaque élément suit sa propre durée de vie.
La méthode par composants : la seule reconnue depuis 2005
Le bien se décompose en plusieurs éléments distincts, chacun amorti selon sa durée d’usage réelle. Gros œuvre, toiture, installations techniques et agencements intérieurs ne se déprécient pas au même rythme, d’où la nécessité de les séparer dès l’acquisition.
⚠️ Attention : une dépense supérieure à 500 euros qui augmente la valeur ou la durée de vie du bien constitue une immobilisation à amortir. Ce n’est pas une charge déductible immédiatement. Confondre les deux est l’erreur la plus fréquente relevée en contrôle.
Durées d’amortissement par composant : le tableau de référence
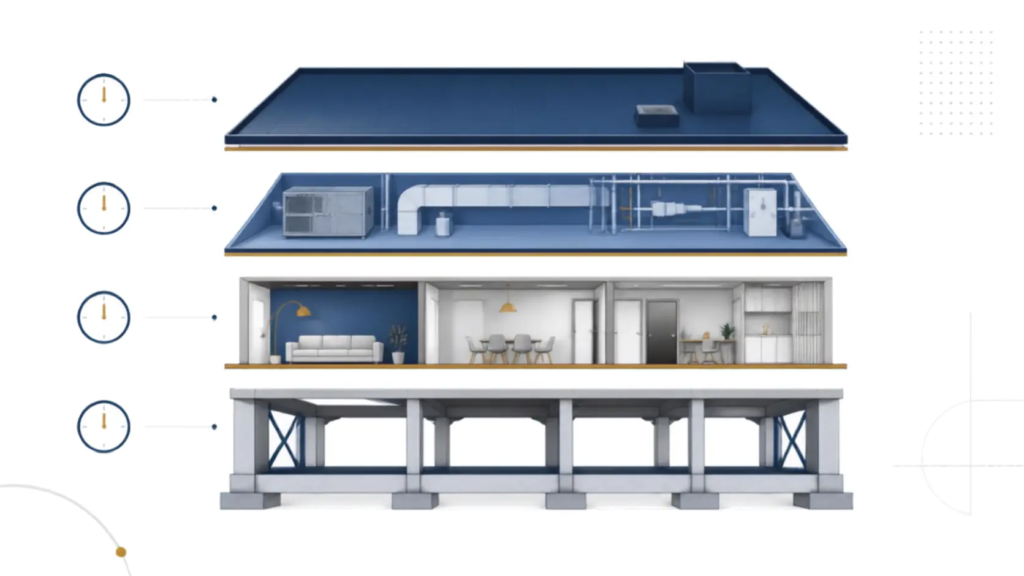
Voici une décomposition type de l’amortissement immobilier, appliquée à la base amortissable de 208 250 euros calculée plus haut sur un studio du 5e arrondissement.
| Composant | Part du bâti | Durée | Annuité indicative |
|---|---|---|---|
| Gros œuvre, structure | 45 % | 50 ans | 1 874 € |
| Toiture, étanchéité | 15 % | 25 ans | 1 250 € |
| Installations techniques | 25 % | 20 ans | 2 603 € |
| Agencements intérieurs | 15 % | 12 ans | 2 603 € |
| Mobilier (8 000 €) | hors bâti | 6 ans | 1 333 € |
Le total atteint 9 663 euros d’amortissement immobilier annuel, soit un taux effectif de 4 % sur le bâti. C’est le haut de la fourchette habituellement observée, entre 2,5 et 4 %. Ce taux plus élevé s’explique par des agencements intérieurs amortis sur une durée courte, fréquente sur un bien parisien ancien à rénover.
Simulation Paris 5e : amortissement au réel contre micro-BIC
Prenons un studio de 22 mètres carrés secteur rue Monge, dans le Quartier Latin. Acquis 245 000 euros, il est loué meublé 950 euros par mois, soit 11 400 euros de loyers annuels. Avec 2 200 euros de charges déductibles hors amortissement, le résultat avant amortissement s’élève à 9 200 euros.
| Élément | Régime réel avec amortissement | Micro-BIC (abattement 50 %) | Écart |
|---|---|---|---|
| Base imposable | 0 € | 5 700 € | 5 700 € |
| Impôt et prélèvements sociaux (TMI 30 %, PS 18,6 %) | 0 € | 2 770 € | 2 770 € |
💰 Économie : sur ce studio du 5e arrondissement, le régime réel avec amortissement efface entièrement l’impôt. Le micro-BIC, lui, reste taxé 2 770 euros chaque année. L’écart isolé atteint donc 2 770 euros par an.
LMNP amorti ou location nue : quel écart fiscal réel ?
La comparaison la plus parlante pour un investisseur hésitant entre meublé et nu se joue sur un terrain précis. L’amortissement change-t-il vraiment la donne face au déficit foncier ?
Simulation Paris 13e : l’écart chiffré entre meublé amorti et location nue
Un deux-pièces de 45 mètres carrés secteur Bibliothèque François Mitterrand a été acheté 385 000 euros. Il se loue environ 1 440 euros meublé contre 1 300 euros nu, soit 17 280 euros et 15 600 euros de loyers annuels. En LMNP réel, avec 3 800 euros de charges, l’amortissement calculé sur ce bien atteint 14 804 euros par an.
📍 Spécificité Paris : dans le 13e arrondissement, le prix moyen s’établit autour de 8 604 euros le mètre carré début septembre 2026. Dans le 5e, il avoisine 11 857 euros. Cet écart de prix influence directement la base amortissable, donc l’économie d’impôt réalisable.
Configuration A, LMNP réel : résultat avant amortissement de 13 480 euros, entièrement neutralisé par l’amortissement plafonné à ce même montant. Résultat imposable nul, impôt et prélèvements sociaux à zéro. Configuration B, location nue au régime réel foncier : résultat foncier de 11 400 euros, sans aucun amortissement possible. Taxé à 30 % de TMI plus 17,2 % de prélèvements sociaux, cela représente 5 381 euros d’impôt. ✅ Écart : 7 061 euros de différence nette cumulée chaque année, loyers et fiscalité additionnés, en faveur du meublé amorti face à la location nue.
Pourquoi la location nue ne rattrape pas l’écart avec le déficit foncier
Le déficit foncier plafonne sa déduction à 10 700 euros par an sur le revenu global, 21 400 euros en cas de travaux de rénovation énergétique. L’amortissement, lui, n’a pas ce plafond de montant, seulement un plafond lié au résultat de l’année. Ce que peu de propriétaires expliquent clairement : sur un bien récent nécessitant peu de travaux, le déficit foncier ne peut tout simplement pas se constituer. L’amortissement, lui, reste disponible chaque année, sans condition de travaux.
Quand et comment déclarer votre amortissement immobilier ?
Un amortissement immobilier bien calculé ne sert à rien s’il est mal déclaré. La liasse fiscale du meublé au réel comporte ses propres pièges, souvent ignorés des propriétaires qui gèrent seuls leur déclaration.
Le prorata temporis la première année : un piège fréquent
La première année d’amortissement ne se calcule jamais sur douze mois complets, sauf achat au 1er janvier. Un bien acquis en septembre ne s’amortit que sur quatre douzièmes de l’annuité, de septembre à décembre.
🚨 Danger : oublier le prorata temporis et déduire une annuité complète dès la première année constitue une erreur de déclaration. Elle peut entraîner un redressement lors d’un contrôle fiscal.
Formulaires 2031 et 2033 : où saisir vos amortissements
La déclaration de l’amortissement LMNP au régime réel simplifié passe par le formulaire 2031 pour le résultat. L’annexe 2033-C complète cette déclaration pour le détail des immobilisations et de leurs amortissements. Chaque composant y figure séparément, avec sa date d’entrée et sa durée retenue.
Le plafonnement de l’article 39 C du CGI et le report en ARD
L’amortissement immobilier déductible ne peut jamais créer ni aggraver un déficit fiscal en LMNP. C’est ce que prévoit l’article 39 C du Code général des impôts. Concrètement, l’amortissement immobilier utilisable est plafonné au résultat avant amortissement immobilier, jamais au-delà.
L’excédent non utilisé ne disparaît pas pour autant. Il devient un amortissement réputé différé, reportable sans aucune limite de temps sur les exercices suivants, dès que votre résultat le permet à nouveau.
Amortissement LMNP ou SCI à l’IS : quelle option choisir ?
Pour un investisseur détenant un seul bien, le LMNP reste généralement le choix le plus simple. Au-delà de trois biens, la question mérite d’être reposée.
SCI à l’IS : avantages et limites de l’amortissement libre
Sans plafond de taux ni de durée sur son amortissement immobilier, la SCI à l’IS séduit les patrimoines conséquents. Elle impose en contrepartie une comptabilité d’entreprise complète, entre 1 500 et 3 000 euros par an. La fiscalité de sortie, à la revente, reste également moins favorable.
Amortissement et plus-value à la revente : la réintégration depuis 2025
Depuis le 15 février 2025, les règles ont changé. Les règles ont changé avec l’article 84 de la loi de finances pour 2025. Les amortissements immobiliers pratiqués en LMNP au réel sont réintégrés dans le calcul de la plus-value imposable à la revente. Les résidences de services (étudiantes, seniors, tourisme classé) restent exclues de cette réintégration.
🎯 Conseil Levine Immobilier : Samuel Waltman rappelle qu’un amortissement immobilier massif les premières années reste rentable, même avec la réintégration. La condition : raisonner en valeur actualisée. Un euro d’impôt évité aujourd’hui vaut toujours plus qu’un euro payé à la revente dans quinze ans.
Les 5 erreurs qui coûtent cher sur l’amortissement immobilier
Ces cinq erreurs sur l’amortissement immobilier reviennent année après année dans les dossiers examinés par les experts-comptables spécialisés en LMNP. Toutes se corrigent facilement, à condition de les connaître avant de déclarer.
1. Confondre une charge déductible immédiate et une immobilisation à amortir sur plusieurs années, notamment pour les travaux supérieurs à 500 euros.
2. Oublier le prorata temporis lors de la première année d’amortissement, ce qui gonfle artificiellement la déduction.
3. Ne pas séparer le mobilier du bâti, alors que leurs durées d’amortissement n’ont rien de comparable.
4. Perdre le suivi des amortissements réputés différés, non reportés faute de tenue comptable rigoureuse.
5. Amortir un bien loué nu en pensant bénéficier du même régime qu’en LMNP, hors nouveau statut de bailleur privé.
🎯 Conseil Levine Immobilier : dans le 5e arrondissement, Karine Bonnin recommande de faire décomposer le bien par un expert-comptable dès la signature, jamais après coup. La ventilation initiale conditionne tout le plan d’amortissement des vingt années suivantes.
L’essentiel à retenir sur l’amortissement immobilier
1. L’amortissement immobilier déduit chaque année une fraction du bâti et du mobilier. Il reste réservé au LMNP, au LMP, à la SCI à l’IS et, depuis 2026, au nouveau statut de bailleur privé sous conditions de loyer plafonné.
2. La méthode par composants reste obligatoire depuis 2005, avec un plafonnement au résultat annuel et un report illimité de l’excédent en amortissement réputé différé.
3. L’écart chiffré est réel : jusqu’à 7 061 euros par an entre un meublé amorti et une location nue comparable. Et cela, réintégration de la plus-value comprise depuis 2025.
Pour aller plus loin sur la fiscalité de votre investissement locatif parisien, nos conseillers vous accompagnent. L’agence du 13e arrondissement étudie avec vous le régime le mieux adapté à votre projet. Du choix du statut jusqu’à l’estimation de votre futur bien, découvrez notre estimation immobilière en ligne.